Domain hörensagen.de kaufen?
Wir ziehen mit dem Projekt
hörensagen.de um.
Sind Sie am Kauf der Domain
hörensagen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hörensagen.de kaufen?
Wie funktioniert Nießbrauch?
Nießbrauch ist ein Recht, das es einer Person ermöglicht, ein Grundstück oder eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Der Nießbrauchsberechtigte hat das Recht, die Immobilie zu bewohnen, zu vermieten oder die Erträge daraus zu erhalten. Dieses Recht kann durch einen Vertrag oder ein Testament festgelegt werden. Der Eigentümer behält jedoch weiterhin das Eigentum an der Immobilie und kann über sie verfügen. Der Nießbrauch endet in der Regel mit dem Tod des Nießbrauchberechtigten oder nach Ablauf einer bestimmten Frist. **
Wann endet der Nießbrauch?
Der Nießbrauch endet in der Regel mit dem Tod des Nießbrauchers. Es kann aber auch durch vertragliche Vereinbarungen oder durch Erfüllung des Zwecks, für den der Nießbrauch eingeräumt wurde, enden. Ein Nießbrauch kann auch durch gerichtliche Entscheidung aufgehoben werden, wenn der Nießbraucher seine Pflichten nicht erfüllt oder gegen die Vereinbarungen verstößt. Es ist wichtig, die genauen Bedingungen und Regelungen des Nießbrauchsvertrags zu beachten, um zu bestimmen, wann der Nießbrauch endet. In jedem Fall sollte im Zweifelsfall rechtlicher Rat eingeholt werden. **


Ähnliche Suchbegriffe für Nießbrauch
Top-Angebote
Produkte zum Begriff Nießbrauch:
-
Dresco informationen COB-LED-Batterien schwarzDresco COB-geführte Informationen Dieser kompakte Scheinwerfer erzeugt mit Hilfe der 15 COB-LED-Leuchten einen starken und hellen Lichtstrahl. Zusätzlich zur normalen Position verfügt die Lampe über eine Blinkfunktion, damit Sie noch stärker hervorstechen. Einfache Befestigung am Lenker mit dem mitgelieferten verstellbaren (25,4 bis 31,8 mm) Gummiband. Spezifikationen: Farbe: schwarz Material: Kunststoff Art der Leuchte: COB geführt Stromversorgung: Batterien (2 x CR 2032) Befestigung: Lenkstange (Durchmesser von 25,4 bis 31,8 mm) Zum Inhalt: 1 Informationen 1 Befestigungsgurt 2 Batterien45,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
3 Quellen Wirbel-Stein zur Wasseraktivierung3 Quellen Wirbel-Stein zur Wasseraktivierung – physikalische Wasserverwirbelung für die Leitung Der 3 Quellen Wirbel-Stein von Denk Aqua verwirbelt Ihr Leitungswasser direkt in der Leitung – ohne Strom, ohne Chemie, wartungsfrei. Der 3 Quellen Wirbel-Stein verwirbelt Leitungswasser auf rein physikalischem Weg – ohne Strom, ohne Chemie und wartungsfrei. Das Gerät wird fest in die Leitung eingebunden und arbeitet allein mit der Strömung des durchfließenden Wassers. Vorbild ist die Wirbelbildung in naturbelassenen Flüssen und Quellen: Das Wasser wird im Inneren des Wirbel-Steins in eine gerichtete Drehbewegung versetzt. Viele Anwender beschreiben das behandelte Wasser als weicher und frischer im Geschmack; Kaffee und Tee empfinden sie als runder im Aroma. Das ist eine subjektive Geschmacksbeschreibung, keine gemessene Eigenschaft. Denk Aqua entwickelt und fertigt den 3 Quellen Wirbel-Stein in Deutschland. Jede Komponente – vom Keramikkern über die Porosium® Oberfläche bis zur Form des...390,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
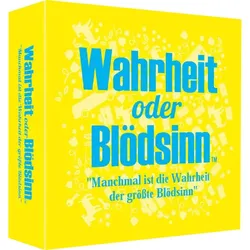
Pegasus Wahrheit oder Blödsinn? Die Wahrheit ist der größte BlödsinnWarnhinweise Achtung: Erstickungsgefahr wegen verschluckbarer Kleinteile! Achtung: Nicht geeignet für Kinder unter 36 Monaten! Altersempfehlung: ab 16 Jahren Wahrheit oder Blödsinn ist ein unterhaltsames Spiel mit mehr als 400 überraschenden, interessanten, verrückten und kaum zu glaubenden Aussagen, die entweder wahr oder falsch sind. Die Frage ist: erkennst du den Unterschied zwischen Wahrheit und Blödsinn? Auf einen Blick Minimale Anzahl an Spielern2 Empfohlenes Alter in Jahren (mind.)16 Jahr(e) GenreTrivia Spielzeit (min.)10 min Spielzeit (max.)120 min Produktbeschreibung Mit ein wenig Kreativität und Nachdenken erschließt sich die eine oder andere Antwort jedoch ganz von alleine. Aber manchmal ist die Wahrheit auch der größte Blödsinn! Der großartige Mix zwischen Humor, Wissenschaft, unnützem Wissen und purem Blödsinn machen den besonderen Reiz dieses Spiels aus. Ein Garant für Überraschungen, interessante Diskussionen und viele Lacher sowie ein ideales Geschenk und Mitbringsel...19,03 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Nießbrauch steuerlich?
Was bedeutet Nießbrauch steuerlich? Nießbrauch bezeichnet das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne Eigentümer zu sein. Steuerlich gesehen wird der Nießbraucher als wirtschaftlicher Eigentümer behandelt und muss daher eventuell Steuern auf die Nutzung des Vermögens zahlen. Es ist wichtig, die steuerlichen Auswirkungen des Nießbrauchs im Voraus zu klären, um unerwartete Steuerbelastungen zu vermeiden. In einigen Fällen kann der Nießbrauch auch steuerliche Vorteile bieten, zum Beispiel durch Abschreibungen oder steuerliche Vergünstigungen. Es empfiehlt sich daher, sich von einem Steuerberater oder Anwalt beraten zu lassen, um die steuerlichen Aspekte des Nießbrauchs zu verstehen. **
-
Ist Nießbrauch zu versteuern?
Ist Nießbrauch zu versteuern? Grundsätzlich unterliegt der Nießbrauch als Nutzungsrecht einer Besteuerung, da er einen geldwerten Vorteil darstellt. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des belasteten Grundstücks oder der vereinbarten Laufzeit des Nießbrauchs. Es ist wichtig, sich vorab über die steuerlichen Konsequenzen des Nießbrauchs zu informieren und gegebenenfalls eine steuerliche Beratung in Anspruch zu nehmen. In manchen Fällen kann es auch sinnvoll sein, den Nießbrauchvertrag notariell beurkunden zu lassen, um steuerliche Vorteile zu nutzen. **
-
Ist Nießbrauch eine Dienstbarkeit?
Ja, Nießbrauch ist eine Form der Dienstbarkeit. Bei einem Nießbrauch hat eine Person das Recht, eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Dieses Recht kann entweder auf Lebenszeit oder für einen bestimmten Zeitraum gewährt werden. Im Gegensatz zu anderen Dienstbarkeiten wie dem Wegerecht oder dem Leitungsrecht bezieht sich der Nießbrauch speziell auf die Nutzung einer Immobilie. Insgesamt ist der Nießbrauch also eine spezifische Art von Dienstbarkeit, die das Nutzungsrecht an einer Immobilie regelt. **
-
Ist Nießbrauch eine Schenkung?
Ist Nießbrauch eine Schenkung? Diese Frage lässt sich nicht pauschal beantworten, da Nießbrauch und Schenkung zwei unterschiedliche rechtliche Konzepte sind. Beim Nießbrauch erhält eine Person das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne es zu besitzen. Bei einer Schenkung hingegen überträgt der Schenker sein Eigentum freiwillig und ohne Gegenleistung auf den Beschenkten. Es ist jedoch möglich, dass eine Schenkung mit einem Nießbrauchrecht verbunden wird, was rechtliche und steuerliche Auswirkungen haben kann. Letztendlich hängt die Einordnung als Schenkung oder Nießbrauch von den konkreten Umständen des Falls ab und sollte im Zweifelsfall von einem Rechtsexperten geklärt werden. **


Wie wird Nießbrauch steuerlich behandelt?
Wie wird Nießbrauch steuerlich behandelt? **
Wer zahlt Steuern bei Nießbrauch?
Beim Nießbrauch zahlt der Nießbraucher die Steuern für das belastete Objekt, da er das Recht hat, es zu nutzen und daraus Einkommen zu erzielen. Der Eigentümer des Objekts ist jedoch weiterhin für die Grundsteuer verantwortlich. Es ist wichtig zu beachten, dass die steuerlichen Auswirkungen von Nießbrauch je nach Art des Objekts und der Nutzung variieren können. Es empfiehlt sich daher, sich von einem Steuerberater oder Anwalt beraten zu lassen, um die genauen steuerlichen Pflichten und Auswirkungen des Nießbrauchs zu klären. **
Top-Angebote
Produkte zum Begriff Nießbrauch:
-
Mikrofon "Nachrichten"Mikrofon Nachrichten – Newsflash: Dieses Must-have dürfen sich fleißige Faschingsreporter nicht entgehen lassen!Besonderheiten: mit Aufschrift NEWS channelLieferumfang: MikrofonDetails: Kunststoff-Mikrofon mit SchaumstoffGrößenhinweis: 25 cmFarbe: rot/weiß/schwarzAls unerschrockener Reporter berichten Sie live und in Farbe über das aktuelle Faschingstreiben. Furchtlos interviewen Sie Geister und Dämonen, drehen Dokumentation über das Faschings-Tierreich oder decken Ungerechtigkeiten bei Hofe auf! Egal, für welche Story Sie sich entscheiden, mit Ihrem täuschend echt aussehenden Mikrofon erleben Sie bestimmt Faschingsabenteuer, über die es sich zu berichten lohnt!6,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Lexware Office Buchhaltung & BerichteDie Online-Buchhaltungssoftware lexoffice gibt es in drei Versionen. Das Maximal-Paket lexoffice Buchhaltung & Berichte richtet sich an den Analysten, der Wege des Geldes genau verfolgt. Die Antworten auf unternehmerische Fragen sind in den Daten, sagt der Analyst und stellt die Weichen. lexoffice zeigt, wo sich das Hinschauen lohnt. Der Steuerberater übernimmt die Bilanz zum Jahresabschluss. nutzbar für 1 Gewerbe / Firma Zugriff für mehrere Benutzer / Mitarbeiter Zugriff für Steuerberater möglich Angebote & Rechnungen schreiben Online-Banking mit Zahlungsabgleich Mobil arbeiten auf Smartphone & Tablet Kassenbuch & Offene Posten Umsatzsteuer-Voranmeldung Elstern Zusammenfassende Meldung Elstern Gewinn-und-Verlust-Rechnung (GuV) Einnahmen-Überschuss-Rechnung (EÜR) Abschreibungen (Anlagegüter verwalten) lexoffice bietet Ihnen die Möglichkeit mehrere Be...214,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dresco informationen COB-LED-Batterien schwarzDresco COB-geführte Informationen Dieser kompakte Scheinwerfer erzeugt mit Hilfe der 15 COB-LED-Leuchten einen starken und hellen Lichtstrahl. Zusätzlich zur normalen Position verfügt die Lampe über eine Blinkfunktion, damit Sie noch stärker hervorstechen. Einfache Befestigung am Lenker mit dem mitgelieferten verstellbaren (25,4 bis 31,8 mm) Gummiband. Spezifikationen: Farbe: schwarz Material: Kunststoff Art der Leuchte: COB geführt Stromversorgung: Batterien (2 x CR 2032) Befestigung: Lenkstange (Durchmesser von 25,4 bis 31,8 mm) Zum Inhalt: 1 Informationen 1 Befestigungsgurt 2 Batterien45,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
3 Quellen Wirbel-Stein zur Wasseraktivierung3 Quellen Wirbel-Stein zur Wasseraktivierung – physikalische Wasserverwirbelung für die Leitung Der 3 Quellen Wirbel-Stein von Denk Aqua verwirbelt Ihr Leitungswasser direkt in der Leitung – ohne Strom, ohne Chemie, wartungsfrei. Der 3 Quellen Wirbel-Stein verwirbelt Leitungswasser auf rein physikalischem Weg – ohne Strom, ohne Chemie und wartungsfrei. Das Gerät wird fest in die Leitung eingebunden und arbeitet allein mit der Strömung des durchfließenden Wassers. Vorbild ist die Wirbelbildung in naturbelassenen Flüssen und Quellen: Das Wasser wird im Inneren des Wirbel-Steins in eine gerichtete Drehbewegung versetzt. Viele Anwender beschreiben das behandelte Wasser als weicher und frischer im Geschmack; Kaffee und Tee empfinden sie als runder im Aroma. Das ist eine subjektive Geschmacksbeschreibung, keine gemessene Eigenschaft. Denk Aqua entwickelt und fertigt den 3 Quellen Wirbel-Stein in Deutschland. Jede Komponente – vom Keramikkern über die Porosium® Oberfläche bis zur Form des...390,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Nießbrauch?
Nießbrauch ist ein Recht, das es einer Person ermöglicht, ein Grundstück oder eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Der Nießbrauchsberechtigte hat das Recht, die Immobilie zu bewohnen, zu vermieten oder die Erträge daraus zu erhalten. Dieses Recht kann durch einen Vertrag oder ein Testament festgelegt werden. Der Eigentümer behält jedoch weiterhin das Eigentum an der Immobilie und kann über sie verfügen. Der Nießbrauch endet in der Regel mit dem Tod des Nießbrauchberechtigten oder nach Ablauf einer bestimmten Frist. **
-
Wann endet der Nießbrauch?
Der Nießbrauch endet in der Regel mit dem Tod des Nießbrauchers. Es kann aber auch durch vertragliche Vereinbarungen oder durch Erfüllung des Zwecks, für den der Nießbrauch eingeräumt wurde, enden. Ein Nießbrauch kann auch durch gerichtliche Entscheidung aufgehoben werden, wenn der Nießbraucher seine Pflichten nicht erfüllt oder gegen die Vereinbarungen verstößt. Es ist wichtig, die genauen Bedingungen und Regelungen des Nießbrauchsvertrags zu beachten, um zu bestimmen, wann der Nießbrauch endet. In jedem Fall sollte im Zweifelsfall rechtlicher Rat eingeholt werden. **
-
Was bedeutet Nießbrauch steuerlich?
Was bedeutet Nießbrauch steuerlich? Nießbrauch bezeichnet das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne Eigentümer zu sein. Steuerlich gesehen wird der Nießbraucher als wirtschaftlicher Eigentümer behandelt und muss daher eventuell Steuern auf die Nutzung des Vermögens zahlen. Es ist wichtig, die steuerlichen Auswirkungen des Nießbrauchs im Voraus zu klären, um unerwartete Steuerbelastungen zu vermeiden. In einigen Fällen kann der Nießbrauch auch steuerliche Vorteile bieten, zum Beispiel durch Abschreibungen oder steuerliche Vergünstigungen. Es empfiehlt sich daher, sich von einem Steuerberater oder Anwalt beraten zu lassen, um die steuerlichen Aspekte des Nießbrauchs zu verstehen. **
-
Ist Nießbrauch zu versteuern?
Ist Nießbrauch zu versteuern? Grundsätzlich unterliegt der Nießbrauch als Nutzungsrecht einer Besteuerung, da er einen geldwerten Vorteil darstellt. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des belasteten Grundstücks oder der vereinbarten Laufzeit des Nießbrauchs. Es ist wichtig, sich vorab über die steuerlichen Konsequenzen des Nießbrauchs zu informieren und gegebenenfalls eine steuerliche Beratung in Anspruch zu nehmen. In manchen Fällen kann es auch sinnvoll sein, den Nießbrauchvertrag notariell beurkunden zu lassen, um steuerliche Vorteile zu nutzen. **
Ähnliche Suchbegriffe für Nießbrauch
-
Pegasus Wahrheit oder Blödsinn? Die Wahrheit ist der größte BlödsinnWarnhinweise Achtung: Erstickungsgefahr wegen verschluckbarer Kleinteile! Achtung: Nicht geeignet für Kinder unter 36 Monaten! Altersempfehlung: ab 16 Jahren Wahrheit oder Blödsinn ist ein unterhaltsames Spiel mit mehr als 400 überraschenden, interessanten, verrückten und kaum zu glaubenden Aussagen, die entweder wahr oder falsch sind. Die Frage ist: erkennst du den Unterschied zwischen Wahrheit und Blödsinn? Auf einen Blick Minimale Anzahl an Spielern2 Empfohlenes Alter in Jahren (mind.)16 Jahr(e) GenreTrivia Spielzeit (min.)10 min Spielzeit (max.)120 min Produktbeschreibung Mit ein wenig Kreativität und Nachdenken erschließt sich die eine oder andere Antwort jedoch ganz von alleine. Aber manchmal ist die Wahrheit auch der größte Blödsinn! Der großartige Mix zwischen Humor, Wissenschaft, unnützem Wissen und purem Blödsinn machen den besonderen Reiz dieses Spiels aus. Ein Garant für Überraschungen, interessante Diskussionen und viele Lacher sowie ein ideales Geschenk und Mitbringsel...19,03 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Came – Bpt-Informationsformular Für Dmi-Berichte 61800440Komponenten : Basis und transparentes ueres Schutzelement aus UV-bestndigem Polycarbonat. Anpassbares Namensschild. Verwendung : Kombinierbar mit Trsprechstellen (DC/01, DC/01 ME, DC/08, DC/08 ME), Video-Trsprechstellen (DVC/01, DVC/01 ME, DVC/08, DVC/08 ME) und Drucktastenfelder zustzlich DP0. Hinweis : Die Verwendung als Ruftaste ist nicht vorgesehen. Dieses Informationsmodul ist fr den Einsatz im Auenbereich konzipiert und bietet dank des transparenten Auenschutzelements aus UV-bestndigem Polycarbonat Schutz vor Witterungseinflssen. Das anpassbare Namensschild bietet eine Mglichkeit zur Kennzeichnung verschiedener Dienste oder Informationen. Wir empfehlen die Verwendung mit den aufgefhrten Sprechstellen, Video-Sprechanlagen und zustzlichen Tasterpanels, um eine korrekte Integration und Bedienung im Kontext des Kommunikationssystems zu gewhrleisten.11,04 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Götz, Hellmut: Der Nießbrauch im Zivil- und SteuerrechtDer Nießbrauch im Zivil- und Steuerrecht , Der schnelle Einstieg in das Spezialthema "Nießbrauch". Der Nießbrauch hat im Rahmen von Vermögensübertragungen im Wege der vorweggenommenen Erbfolge nach wie vor erhebliche praktische Bedeutung. Die Vertragsgestaltung ist aufgrund der nur lückenhaften gesetzlichen Regelung der zivilrechtlichen Grundlagen kompliziert. Sie wird durch zahlreiche steuerrechtliche Fragen erschwert. Kompakt und fundiert ermöglicht die 13. Auflage des bewährten Handbuchs nicht nur einen schnellen Einstieg in das Spezialthema "Nießbrauch", sondern präsentiert sich zudem als praktischer Leitfaden durch das Dickicht der zu beachtenden Vorschriften. Anhand des aktuellen Rechtstands zum 1.1.2023 werden sowohl die bürgerlich-rechtliche Seite als auch die ertrag- und erbschaftsteuerlichen Konsequenzen der Bestellung eines Nießbrauchs behandelt. Die Rechtsprechung zur Thematik und die umfangreiche Literatur werden umfassend berücksichtigt. Vertrags- und Testamentsmuster sowie die im Anhang aufgenommenen Nießbraucherlasse machen das Buch zu einem nützlichen Hilfsmittel für jeden Praktiker. Das detaillierte Stichwortverzeichnis ermöglicht den schnellen Zugriff auf besonders interessierende Passagen. Aktuell in der 13. Auflage: Auflösung einer gesamthänderischen Nießbrauchgemeinschaft. Nießbrauch vs. Grunddienstbarkeit. Kündigung des Nießbrauchs. Rangverhältnis mehrerer Nießbrauchrechte. Sukzessivnießbrauch und "verlängerter" Vorbehaltsnießbrauch. Nießbrauch am Personengesellschaftsanteil: Stundung nach § 28 ErbStG und Optionsantrag nach § 1a KStG. Quotennießbrauch an einem Gesellschaftsanteil an einer vermögensverwaltenden Personengesellschaft: Zurechnung von Einkünften aus Vermietung und Verpachtung. Die Autoren Dr. Hellmut Götz, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht, Diplom-Finanzwirt und Dr. Christoph Hülsmann, Rechtsanwalt, Fachanwalt für Steuerrecht. Inhaltsverzeichnis: A. ZIVILRECHTLICHE REGELUNG DES NIEßBRAUCHS. I. Begriff des Nießbrauchs. II. Begründung des Nießbrauchs. III. Nießbrauch an Sachen. IV. Nießbrauch an Rechten. V. Nießbrauch am Vermögen, an Unternehmen und an Erbschaften. VI. Nießbrauchbestellung zugunsten minderjähriger Kinder. VII. Innenverhältnis zwischen Nießbraucher und Eigentümer oder Rechtsinhaber. VIII. Schutz des Nießbrauchers. IX. Unübertragbarkeit des Nießbrauchs. X. Beendigung des Nießbrauchs. XI. Zur Haftung aus der aufgehobenen Vorschrift § 419 BGB bei Nießbrauchgeschäften. XII. Sicherungsnießbrauch. XIII. Zwangsvollstreckung in den mit dem Nießbrauch belasteten Gegenstand. XIV. Der Nießbrauch als Gegenstand der Zwangsvollstreckung. B. STEUERRECHTLICHE BEHANDLUNG DES NIEßBRAUCHS I. Allgemeine Grundsätze der steuerrechtlichen Behandlung des Nießbrauchs. II. Einkommensteuerrechtliche Behandlung des Nießbrauchs. III. Erbschaftsteuerrechtliche Aspekte bei Bestellung eines Nießbrauchs. IV. Grunderwerbsteuerrechtliche Fragen bei Übertragung von Grund[1]stücken unter Vorbehalt des Nießbrauchs. V. Umsatzsteuerrechtliche Fragen bei Bestellung eines Nießbrauchs. VI. Nießbrauch in Sonderfällen. C. VERTRAGS- UND TESTAMENTSMUSTER I. Vertragsmuster: Bestellung eines Nießbrauchs an einem OHG-Anteil. II. Testamentsmuster: Vermächtnis eines Nießbrauchs an einem Einzelunternehmen. III. Vertragsmuster: Schenkung und Übertragung eines Grundstücks unter Nießbrauchvorbehalt. IV. Vertragsmuster: Schenkung und Abtretung von Kommanditanteilen unter Nießbrauchvorbehalt. V. Vertragsmuster: Schenkung und Abtretung von GmbH-Geschäftsanteilen unter Nießbrauchvorbehalt. VI. Vertragsmuster: Schenkung und Abtretung eines Wertpapier-Depots unter Nießbrauchvorbehalt. VII. Vertragsmuster: Aufhebung eines Vorbehaltsnießbrauchs an einem Grundstück. VIII. Vertragsmuster: Verzicht auf Ausübung des Nießbrauchs an einem Kommanditanteil. D. NIEßBRAUCHERLASSE , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230414, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Hülsmann, Christoph, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 561, Keyword: Vermögensübertragung; vorweggenommene Erbfolge; zivilrechtliche Grundlagen; Zivilrecht; steuerliche Behandlung; Ertragsteuern; Erbschaftsteuer; Vertragsmuster; Testament; Testamentsmuster; Schenkung; Personengesellschaftsanteile; Vorbehaltsnießbrauch; Quotennießbrauch; GmbH-Geschäftsanteil; Nießbraucherlass; Bruchteilsnießbrauch; Erbschaftsteuerreform; Ertragsnießbrauch; Sicherungsnießbrauch; Unternehmensnießbrauch; Vermächtnisnießbrauch; Zuwendungsnießbrauch, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Erbschafts- und Schenkungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 561, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 561 Blätter, Länge: 208, Breite: 147, Höhe: 30, Gewicht: 724, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063754001 V14550-978-3-482-667- B0000063754002 V14550-978-3-482-667-2, Vorgänger: 2152428, Vorgänger EAN: 9783482667923 9783482667916 9783482504907 9783482504990 9783482504983, Alternatives Format EAN: 9783482550874 9783482014321, eBook EAN: 9783482550874, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Nießbrauch eine Dienstbarkeit?
Ja, Nießbrauch ist eine Form der Dienstbarkeit. Bei einem Nießbrauch hat eine Person das Recht, eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Dieses Recht kann entweder auf Lebenszeit oder für einen bestimmten Zeitraum gewährt werden. Im Gegensatz zu anderen Dienstbarkeiten wie dem Wegerecht oder dem Leitungsrecht bezieht sich der Nießbrauch speziell auf die Nutzung einer Immobilie. Insgesamt ist der Nießbrauch also eine spezifische Art von Dienstbarkeit, die das Nutzungsrecht an einer Immobilie regelt. **
-
Ist Nießbrauch eine Schenkung?
Ist Nießbrauch eine Schenkung? Diese Frage lässt sich nicht pauschal beantworten, da Nießbrauch und Schenkung zwei unterschiedliche rechtliche Konzepte sind. Beim Nießbrauch erhält eine Person das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne es zu besitzen. Bei einer Schenkung hingegen überträgt der Schenker sein Eigentum freiwillig und ohne Gegenleistung auf den Beschenkten. Es ist jedoch möglich, dass eine Schenkung mit einem Nießbrauchrecht verbunden wird, was rechtliche und steuerliche Auswirkungen haben kann. Letztendlich hängt die Einordnung als Schenkung oder Nießbrauch von den konkreten Umständen des Falls ab und sollte im Zweifelsfall von einem Rechtsexperten geklärt werden. **
-
Wie wird Nießbrauch steuerlich behandelt?
Wie wird Nießbrauch steuerlich behandelt? **
-
Wer zahlt Steuern bei Nießbrauch?
Beim Nießbrauch zahlt der Nießbraucher die Steuern für das belastete Objekt, da er das Recht hat, es zu nutzen und daraus Einkommen zu erzielen. Der Eigentümer des Objekts ist jedoch weiterhin für die Grundsteuer verantwortlich. Es ist wichtig zu beachten, dass die steuerlichen Auswirkungen von Nießbrauch je nach Art des Objekts und der Nutzung variieren können. Es empfiehlt sich daher, sich von einem Steuerberater oder Anwalt beraten zu lassen, um die genauen steuerlichen Pflichten und Auswirkungen des Nießbrauchs zu klären. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.